
En bref
- La RC professionnelle sert d’attestation de responsabilité civile pour accéder à de nombreux lieux, prestataires et diffuseurs lors d’un assurance tournage.
- Une journée annulée ne supprime pas les factures : salaires, locations et immobilisations continuent, ce qui alourdit fortement les risques tournage.
- L’annulation tournage se traite motif par motif : intempéries, défection d’un comédien clé, ou force majeure au sens juridique.
- Les refus d’indemnisation proviennent souvent d’exclusions : défaut de préparation, matériel non vérifié, événement prévisible à la souscription du contrat assurance.
- Le bon réflexe consiste à dimensionner la couverture assurance sur le coût journalier réel et une franchise absorbable, puis à formaliser une prévention sinistres simple et traçable.
Sur un plateau, le risque ne se résume pas à une casse de matériel : une figurante qui chute sur un câble, un décor indisponible au dernier moment, une pluie qui rend une route d’accès impraticable, ou une séquence extérieure impossible à tourner dans des conditions acceptables entraînent des pertes immédiates. Un tournage fonctionne au rythme de postes facturés à la journée, et l’arrêt d’une seule unité de production déclenche souvent une chaîne de coûts maintenus. La logique d’une assurance tournage consiste donc à protéger le projet sur deux axes : la responsabilité civile (dommages causés à des tiers) et les aléas de production (annulation, interruption, intempéries). En pratique, la couverture se négocie contrat par contrat, selon le format (pub, film institutionnel, série, long métrage), les lieux, l’équipe, et la valeur des biens engagés. Ce guide 2026 met l’accent sur les points qui font réellement la différence lors d’un sinistre : la lisibilité des garanties, la qualité des justificatifs, et l’anticipation des exclusions.
RC professionnelle et responsabilité civile sur un tournage : ce qui protège réellement
Une RC professionnelle appliquée à l’audiovisuel sert à répondre aux dommages causés à des tiers pendant la fabrication, et parfois aux conséquences des œuvres livrées selon les contrats. Cette responsabilité civile s’active dès qu’une faute, une erreur, une négligence ou un manquement contractuel provoque un préjudice. Le terrain est concret : chute d’un projecteur mal sécurisé, détérioration d’un sol fragilisé lors d’un travelling, blessure d’un passant dans un décor naturel, ou encore diffusion d’un contenu qui déclenche une réclamation liée à la propriété intellectuelle. Un point opérationnel compte autant que la garantie : l’attestation doit être produite rapidement, car elle conditionne souvent l’accès à un site, la location d’une machinerie, ou la validation d’un bon de commande.
Les montants assurés varient selon les contrats, avec des plafonds qui s’étendent couramment de 100 000 € à 4 M€ selon l’activité et le profil. Le choix du plafond doit être cohérent avec l’exposition : un tournage en lieu public, avec circulation, véhicules techniques, et public proche, n’a pas le même niveau de gravité potentielle qu’une captation en studio. La franchise joue aussi un rôle : certaines offres la fixent à 0 € sous des seuils de chiffre d’affaires, ce qui change la gestion d’un petit incident. La lecture utile se fait ligne par ligne : dommages corporels, matériels, immatériels consécutifs, et frais de défense au titre d’une protection juridique.
RC exploitation, RC Pro et multirisque : clarifier les périmètres
Deux notions se croisent souvent sur un devis. La RC exploitation couvre les dommages causés à des tiers dans le fonctionnement courant, par exemple lors d’une visite de repérage ou d’un accueil client dans des locaux. La RC professionnelle vise plutôt les dommages liés à la prestation elle-même, comme une erreur de cadrage facturée à un client si elle entraîne une perte d’exploitation, ou un manquement contractuel lié à des délais. Dans l’audiovisuel, les deux peuvent être utiles, car une équipe ne fait pas que produire des images : elle accueille, transporte, installe et manipule.
La multirisque professionnelle ajoute un autre étage : elle protège des biens (local, contenu, parfois une partie du matériel) contre incendie, dégât des eaux, vol, bris de glace, et peut intégrer des pertes d’exploitation. Pour une structure avec un atelier, un stock ou un espace de postproduction, cette couche devient structurante. La bonne approche consiste à relier la garantie au flux réel : où les biens dorment-ils, qui y accède, comment sont-ils transportés, et quel est l’impact d’un arrêt d’activité de cinq jours sur une livraison.
Exemples de situations où l’attestation fait gagner du temps
Certains sites demandent une preuve de responsabilité civile avant même la signature d’une convention. Un musée, une mairie, ou un propriétaire privé attendent souvent une attestation nominative, avec dates et adresse du lieu. Les loueurs demandent aussi une couverture adaptée, surtout si un chef électro ou une équipe machinerie vient avec un volume important de puissance et d’accessoires. Dans ces cas, l’attestation devient un document de production au même titre que l’autorisation de tournage.
Un autre cas fréquent concerne les diffuseurs ou commanditaires, qui exigent une RC professionnelle pour cadrer la chaîne de responsabilité, notamment si la société de production sous-traite une partie de la captation ou de la postproduction. Un contrat assurance bien paramétré simplifie les discussions : périmètre de mission, territorialité, et mention des activités (production audiovisuelle, prises de vues, postproduction, location de matériel, selon la réalité).
Annulation tournage : comprendre ce qui est indemnisé et ce qui ne l’est pas
La garantie d’annulation tournage a une logique simple : elle vise les surcoûts liés à un report ou à une annulation imprévue, lorsque des postes restent à charge malgré l’arrêt. Les contrats indemnisent typiquement des dépenses maintenues, comme les salaires de l’équipe technique, la location de matériel, et l’immobilisation d’un lieu ou d’un décor. La difficulté se situe rarement sur le principe, mais sur la qualification du motif et la preuve. Un dossier solide s’appuie sur un plan de travail daté, des bons de commande, des contrats de location, et un relevé de dépenses qui distingue ce qui était récupérable de ce qui ne l’était pas.
Pour matérialiser l’enjeu, un ordre de grandeur aide à piloter le risque. Sur un tournage de taille moyenne, une journée perdue peut cumuler plusieurs postes maintenus : équipe technique et régie 14 000 €, comédiens et figurants 9 000 €, location matériel image/machinerie/son 6 500 €, décors/lieux/logistique 3 000 €, soit 32 500 € de surcoût d’un jour annulé. Ce type de total éclaire la décision : assurer une annulation n’est pas un luxe si la trésorerie ne peut pas absorber deux journées perdues.
| Poste maintenu lors d’une annulation | Exemple de coût journalier | Justificatifs attendus en cas de sinistre |
|---|---|---|
| Équipe technique et régie | 14 000 € | Contrats, feuilles de service, états d’heures, bulletins ou factures |
| Comédiens et figurants programmés | 9 000 € | Engagements, planning, clauses de dédit, preuves de présence prévue |
| Location matériel image, machinerie, son | 6 500 € | Devis signés, contrats de location, bordereaux de sortie, conditions d’annulation |
| Décors, lieux et logistique | 3 000 € | Conventions de mise à disposition, réservations, factures, frais d’immobilisation |
| Total surcoût d’un jour annulé | 32 500 € | Tableau de synthèse + pièces ligne à ligne |
Intempéries : une couverture fréquente, mais encadrée
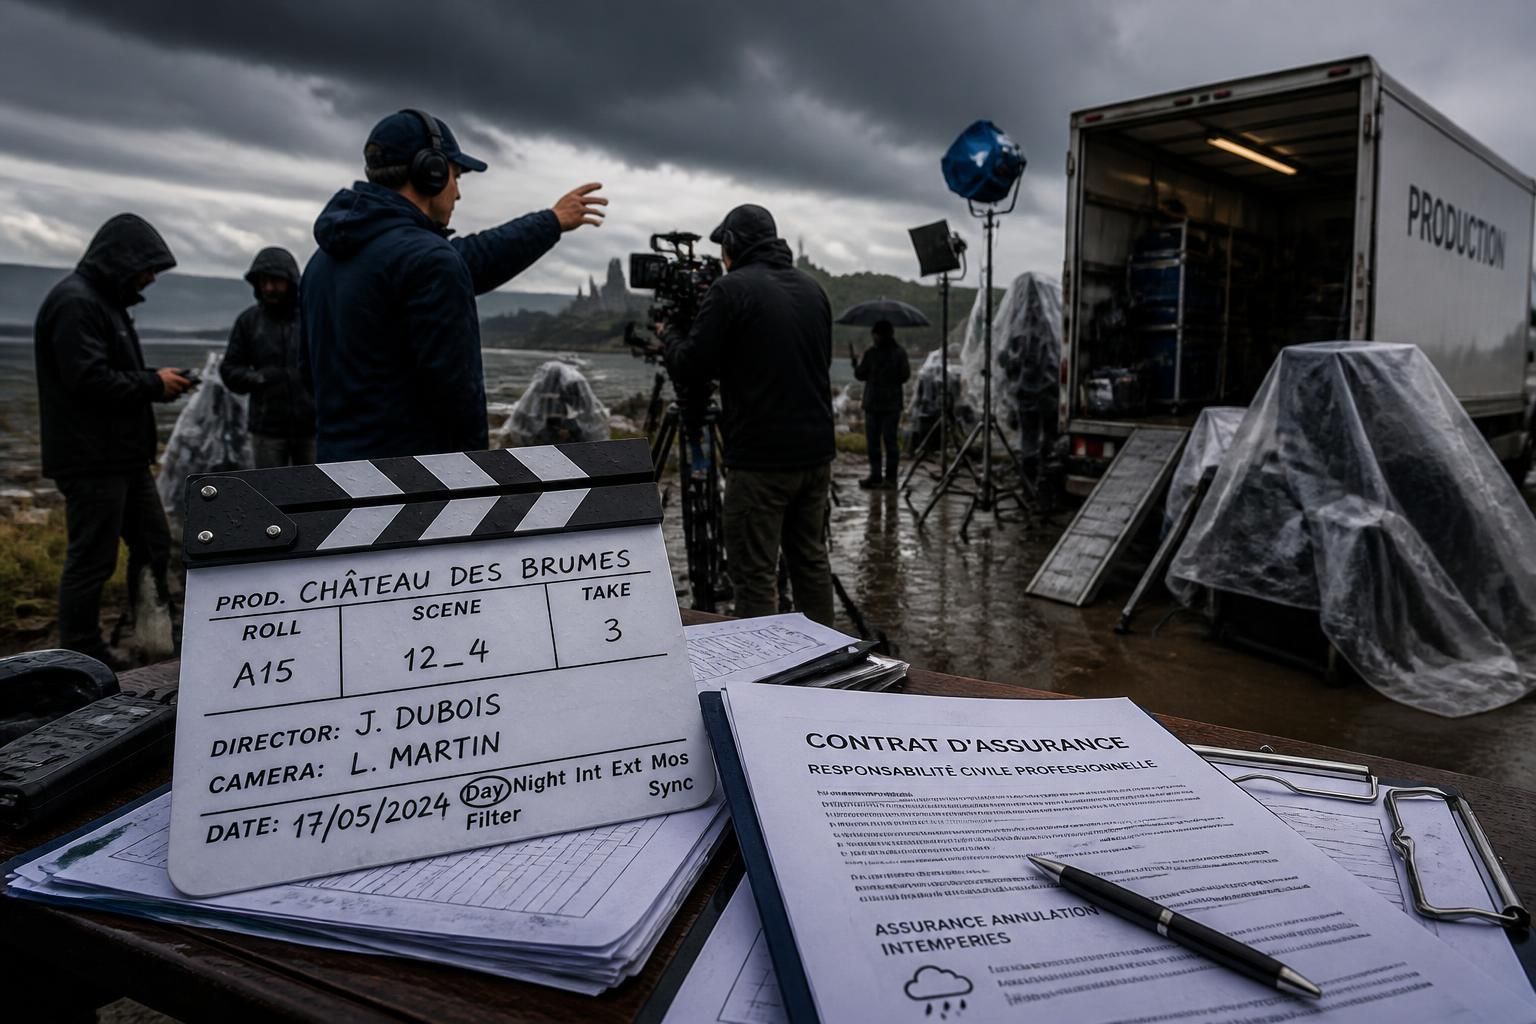
Les intempéries figurent parmi les motifs les plus souvent envisagés, surtout en décor naturel. La prise en charge dépend d’un faisceau d’éléments : caractère imprévisible à l’échelle du tournage, impossibilité raisonnable de basculer la séquence en intérieur, et parfois production de relevés officiels. Une pluie annoncée depuis plusieurs jours, dans une région déjà instable, n’a pas la même lecture qu’un épisode violent rendant le site inaccessible. L’analyse contractuelle s’intéresse aussi au plan B : si une séquence alternative existait et n’a pas été préparée, l’assureur peut opposer une exclusion liée au défaut d’organisation.
Sur le terrain, la bonne pratique consiste à documenter la décision d’arrêt. Une feuille de service annotée, un compte rendu de régie, la liste des séquences impossibles, et des preuves de conditions rendant la sécurité non assurée renforcent la cohérence du dossier. Cela ne transforme pas un motif exclu en motif couvert, mais limite les zones grises lorsque le sinistre se discute.
Défection d’un acteur : médical, contractuel, et preuve d’indisponibilité
L’indisponibilité d’un comédien clé pour maladie ou accident peut entrer dans la garantie, sous réserve de conditions. Plusieurs contrats exigent une visite médicale préalable pour les rôles principaux, afin d’écarter une pathologie déjà connue avant le début du tournage. Un désistement volontaire, un conflit contractuel, ou une rupture non liée à un aléa médical est rarement traité comme un sinistre indemnisable. La production doit donc distinguer le risque « humain » assurable du risque « contractuel » qui se gère plutôt par clauses, pénalités et planification.
Le dossier s’appuie sur des éléments objectifs : certificat médical conforme, justificatif d’impossibilité de déplacement, calendrier des journées impactées, et démonstration qu’aucune réécriture ou permutation de plan de travail ne permettait de sauver la journée. Cette dernière partie est souvent déterminante, car l’assureur attend une recherche de mitigation, pas une simple constatation d’arrêt.
Force majeure : une définition juridique stricte
La force majeure obéit à une définition précise : événement extérieur, imprévisible et irrésistible. Un point pratique découle immédiatement de cette grille : un événement déjà connu ou raisonnablement anticipable au moment de la souscription sort du champ. Une grève annoncée, une alerte déjà en cours sur une zone, ou un site dont l’accès est déjà menacé n’ont pas le même statut qu’un événement soudain. En effet, l’assurance se conçoit pour couvrir l’aléa, pas une situation déjà installée.
Le conseil opérationnel est simple : avant de signer un contrat assurance, la production doit déclarer les éléments de contexte qui modifient l’exposition (lieux, dates, pays, zones sensibles) et demander une confirmation écrite des extensions nécessaires. Une couverture mal déclarée coûte peu sur le devis, puis très cher au moment de la réclamation.
Prix, plafonds et options : construire une couverture assurance cohérente en 2026
Les prix de RC professionnelle varient fortement selon l’activité et le chiffre d’affaires, mais une fourchette revient souvent pour la majorité des professions : entre 300 et 900 € par an. Ce repère sert de point de départ, pas de vérité universelle. Au-delà, la tarification bascule souvent sur mesure, par exemple en cas de chiffre d’affaires élevé ou d’activité considérée comme plus exposée. Pour l’audiovisuel, l’exposition se lit dans le volume d’intermittents, la valeur des matériels manipulés, les conditions de tournage (route, eau, hauteur), et la fréquence des déplacements.
La construction d’une couverture assurance robuste passe par la clarification de trois blocs : la responsabilité civile (exploitation et professionnelle), les dommages aux biens (matériel, locaux, stockage), et les garanties de production (annulation, interruption, extensions territoriales). Par conséquent, un simple contrat standard peut convenir à un prestataire léger, tandis qu’une production lourde s’oriente vers une police dédiée par projet, calibrée au budget journalier réel. Cette distinction est familière aux productions de fiction : on n’assure pas de la même façon deux jours de film corporate et six semaines de série multi-décors.
Options utiles : cyber, réputation, monde entier, biens confiés
Certaines options prennent de la valeur à mesure que les flux se digitalisent. La cyber-couverture est pertinente si des rushes, des éléments de montage, ou des livrables transitent par des plateformes, avec un risque de blocage ou de fuite. Une garantie « atteinte à la réputation » existe dans certains montages, mais elle nécessite une lecture attentive des déclencheurs et des exclusions. Les biens confiés comptent aussi : caméras prêtées, optiques de location, accessoires d’un chef machiniste. Un sinistre sur un bien tiers se gère mieux quand le contrat le prévoit explicitement.
L’extension monde entier est un autre point concret. Un tournage à l’étranger doit être déclaré avec précision : pays, dates, nature des scènes, et parfois zones à risque. Les zones présentant un risque sanitaire ou de conflit peuvent exiger un accord préalable. Une production qui change de pays en cours de route sans mise à jour du contrat s’expose à une contestation lors d’un sinistre.
Six vérifications avant signature d’un contrat assurance
- Activités déclarées : production, captation, postproduction, location de matériel, selon la réalité opérationnelle.
- Territorialité : France, Europe, monde entier, et modalités d’extension pour un tournage hors zone.
- Plafonds et franchises : cohérence avec le budget et la capacité d’absorption d’un incident.
- Dommages immatériels : prise en compte des préjudices financiers consécutifs (retard de livraison, indisponibilité d’un livrable).
- Biens : conditions de vol (effraction, gardiennage, véhicule), transport, stockage de nuit.
- Annulation tournage : motifs couverts, délais de déclaration, preuves attendues, exclusions liées à la préparation.
Une police bien négociée ne remplace pas la discipline de plateau, mais elle rend la gestion d’un incident plus mécanique, avec moins de débats sur le périmètre et les pièces à fournir.
Une vidéo pédagogique aide souvent à visualiser la différence entre responsabilité civile, dommages aux biens, et annulation tournage, surtout quand plusieurs prestataires interviennent sur un même plateau.
Exclusions, preuves et prévention sinistres : éviter les refus d’indemnisation
Les exclusions qui reviennent le plus souvent ont une logique constante : l’assurance couvre l’imprévu, pas un défaut de gestion. Le défaut de préparation figure en tête. Autorisations non obtenues à temps, repérages insuffisants, planning irréaliste, ou absence de solution de repli peuvent transformer un arrêt en événement non indemnisable. Sur un plateau, la frontière se joue dans les traces : mails d’autorisation, conventions signées, check-lists de sécurité, et décisions validées par production.
Le matériel non vérifié constitue une autre zone sensible. Une panne de caméra qui annule une journée peut être discutée si l’entretien n’a pas été fait, si les mises à jour ont été ignorées, ou si un contrôle avant départ n’existe pas. Une production qui documente un protocole simple (test capteur, enregistrement de validation, contrôle optiques, batteries, sauvegardes) réduit le risque de se voir opposer une exclusion. La prévention sinistres n’a pas besoin d’être lourde : elle doit être répétable et prouvable.
Motif prévisible et zones à risque non déclarées
Un motif prévisible au moment de la souscription est, par définition, difficilement assurable. Une grève déjà déclarée, un état de santé connu, ou une zone placée sous une alerte déjà active au moment de la signature change l’appréciation du risque. La solution consiste à déclarer la situation, puis à obtenir une position claire : acceptation, surprime, franchise spécifique, ou exclusion explicite. Cette transparence évite un conflit lors de la déclaration de sinistre.
Le même principe vaut pour les zones à risque non déclarées à l’étranger. Une extension territoriale couvre les zones annoncées. Les secteurs avec risque sanitaire ou de conflit demandent souvent un accord préalable. Un tournage déplacé au dernier moment, sans actualisation, fragilise la couverture assurance, même si l’équipe a agi de bonne foi.
Kit de preuves : ce que la production gagne à préparer avant le premier clap
Pour accélérer un remboursement, il faut rendre le sinistre « lisible ». Un dossier bien présenté, avec pièces rangées par poste et par journée, fait souvent gagner des semaines. L’objectif n’est pas de surdocumenter, mais de fournir des éléments cohérents : ce qui était prévu, ce qui a été annulé, ce qui est resté à charge, et pourquoi il était impossible de limiter le dommage.
- Plan de travail versionné + feuille de service du jour concerné.
- Liste de présence et contrats (techniciens, comédiens, prestataires).
- Contrats de location matériel + conditions d’annulation + bordereaux.
- Justificatifs météo ou décision sécurité (si intempéries) + compte rendu de régie.
- Tableau de surcoûts : dépenses maintenues vs dépenses évitées.
Cette préparation transforme une déclaration en dossier exploitable, ce qui réduit les échanges incomplets et les demandes de pièces à répétition.
Les contenus orientés sécurité plateau rappellent les gestes qui limitent les accidents : cheminements, lestage, gestion des câbles, et organisation des circulations autour de la machinerie.
On en dit quoi ?
Une assurance tournage bien pensée ressemble moins à une dépense qu’à un outil de continuité : elle protège la responsabilité civile, absorbe un choc d’annulation tournage, et clarifie la chaîne d’indemnisation quand les choses se compliquent. Le gain se mesure surtout dans les détails : déclarations exactes, preuves prêtes, et prévention sinistres appliquée sans improvisation. Un contrat assurance utile reste celui qui correspond au tournage réel, avec ses lieux, ses contraintes et son coût journalier.
Quelle différence entre RC professionnelle et multirisque professionnelle pour une production audiovisuelle ?
La RC professionnelle couvre les dommages causés à des tiers liés à la prestation (faute, erreur, négligence, manquement). La multirisque professionnelle vise surtout les biens (locaux, équipements, vols, dégâts des eaux, incendie) et inclut souvent une responsabilité civile d’exploitation. Sur un tournage, la RC encadre la responsabilité civile, tandis que la multirisque protège davantage l’outil de travail et la continuité d’activité.
L’annulation tournage couvre-t-elle systématiquement les intempéries ?
Non. Les intempéries sont souvent prévues, mais l’indemnisation dépend de conditions : caractère imprévisible à l’échelle du tournage, impossibilité de tourner autrement (séquence intérieure de repli), et parfois relevés officiels. La décision d’arrêt doit aussi être documentée pour que la couverture assurance puisse s’appliquer dans le cadre du contrat assurance.
Comment est calculé le surcoût d’une journée annulée ?
Le calcul additionne les dépenses maintenues malgré l’arrêt : salaires de l’équipe technique et de la régie, cachets des comédiens et figurants programmés, location du matériel image/son/machinerie, et immobilisation des décors, lieux et logistique. Sur un tournage de taille moyenne, ces postes peuvent représenter plusieurs dizaines de milliers d’euros pour une seule journée.
Quelles exclusions reviennent le plus souvent en cas de refus d’indemnisation ?
Les exclusions classiques portent sur le défaut de préparation (autorisations, planning, repérages), le matériel non vérifié ou non entretenu, et les motifs prévisibles à la souscription. Un autre point sensible concerne les zones à risque non déclarées pour un tournage à l’étranger, qui peuvent rendre la garantie inapplicable.

